Annuitätendarlehen oder endfälliges Darlehen: Wann welche Variante wirklich günstiger ist
Annuitätendarlehen oder endfälliges Darlehen? Der Unterschied kann 50.000 Euro ausmachen. Wann welche Variante sinnvoll ist – und was Banken wirklich prüfen.
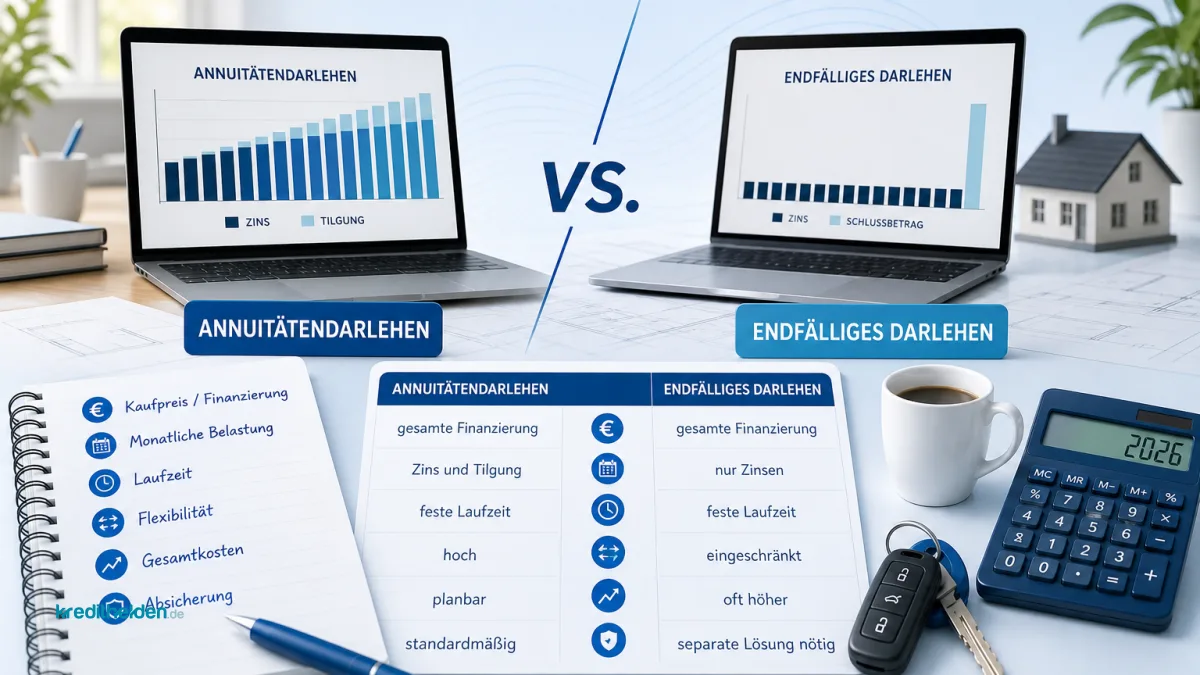
Bild: KI-generiert
Zwei Strukturen, ein Kredit – und ein Unterschied von oft fünfstelligen Beträgen
400.000 Euro Baufinanzierung, 15 Jahre Zinsbindung. Wer diesen Betrag als klassisches Annuitätendarlehen aufnimmt, zahlt jeden Monat eine gleich hohe Rate aus Zins und Tilgung. Wer dasselbe Darlehen endfällig strukturiert, zahlt monatlich nur den Zins – und den gesamten Schuldbetrag am Laufzeitende auf einen Schlag. Der Unterschied klingt technisch. Er ist es nicht: Für welche Variante Sie sich entscheiden, bestimmt maßgeblich, wie viel Sie insgesamt zahlen, welche Absicherung Sie brauchen und ob Ihre Finanzierungsstruktur überhaupt von einer Bank akzeptiert wird.
- Annuitätendarlehen: gleichbleibende Monatsrate, steigender Tilgungsanteil, sinkende Restschuld – die Standardform bei selbst genutztem Wohneigentum.
- Endfälliges Darlehen: monatlich nur Zinsen, Rückzahlung des gesamten Darlehensbetrags am Ende – in der Praxis meist für Kapitalanleger oder mit parallelem Ansparmodell.
- Die Gesamtkosten können je nach Variante um 20.000 bis 60.000 Euro auseinandergehen – bei identischem Zinssatz.
- Banken stellen an beide Varianten unterschiedliche Bonitäts- und Sicherungsanforderungen.
- Eine unverbindliche Konditionsanfrage über 500+ Banken zeigt, welche Variante für Ihre Situation realistisch ist.
Das Annuitätendarlehen: Wie es funktioniert – und warum Banken es bevorzugen
Beim Annuitätendarlehen bleibt die monatliche Rate über die gesamte Zinsbindungsdauer konstant. Was sich verändert, ist das Verhältnis von Zins- zu Tilgungsanteil: Anfangs überwiegt der Zinsanteil, weil die Restschuld hoch ist. Mit jeder Rate sinkt die Schuld, und der Tilgungsanteil wächst entsprechend. Dieses Prinzip nennt sich progressive Tilgung.
Konkret: Bei 400.000 Euro Darlehenssumme, 3,8 % Sollzins und 2 % Anfangstilgung beträgt die Monatsrate rund 1.933 Euro. Nach 15 Jahren Zinsbindung verbleiben je nach Sondertilgungsnutzung noch etwa 295.000 bis 310.000 Euro Restschuld – abhängig von der Tilgungsgeschwindigkeit. Die Gesamtzinslast über diese 15 Jahre liegt bei rund 160.000 bis 175.000 Euro.
Banken akzeptieren diese Struktur fast ausnahmslos als Standard, weil die Schuld planmäßig sinkt. Das Risiko für den Kreditgeber reduziert sich mit jeder Rate. Genau deshalb sind für Annuitätendarlehen auf selbst genutztes Wohneigentum in der Regel keine zusätzlichen Tilgungsersatzinstrumente erforderlich.
Das endfällige Darlehen: Wann Banken es überhaupt anbieten
Beim endfälligen Darlehen zahlen Sie über die gesamte Laufzeit ausschließlich Zinsen. Die Darlehenssumme bleibt unverändert – und wird am Laufzeitende in einem Betrag zurückgezahlt. Das klingt zunächst attraktiv, weil die monatliche Belastung geringer wirkt. Doch der Schein trügt: Da die Restschuld nie sinkt, fallen Zinsen stets auf den vollen Darlehensbetrag an. Das macht endfällige Darlehen über die Gesamtlaufzeit fast immer teurer als Annuitätendarlehen.
Dieselben 400.000 Euro bei 3,8 % Sollzins und 15 Jahren Laufzeit als endfälliges Darlehen: monatliche Zinszahlung rund 1.267 Euro, Gesamtzinslast nach 15 Jahren etwa 228.000 Euro – plus die volle Rückzahlung von 400.000 Euro am Ende. Gegenüber dem Annuitätendarlehen ergibt sich eine Mehrbelastung von rund 55.000 bis 65.000 Euro allein durch die ausbleibende Tilgungswirkung.
Banken genehmigen diese Struktur nur unter bestimmten Bedingungen. Ein paralleles Ansparmodell muss die spätere Rückzahlung sicherstellen – üblicherweise ein Bausparvertrag, eine Kapitallebensversicherung oder ein Wertpapierdepot. Die Bank verlangt in der Regel eine Abtretung dieser Ansprüche als zusätzliche Sicherheit. Fehlt dieses Instrument, lehnen die meisten Kreditgeber endfällige Konstruktionen für Privatkunden ab.
Kostenloser Vergleich: Kredithelden vergleicht über 500 Banken für Sie – kostenlos und unverbindlich. In der Regel liegt das Angebot in 48 Stunden vor. Jetzt unverbindlich anfragen →
Wann das endfällige Darlehen trotzdem Sinn ergibt
Es gibt Konstellationen, in denen die endfällige Struktur nicht nur akzeptabel, sondern steuerlich sinnvoll ist. Der klassische Fall: vermietete Immobilien. Da Zinszahlungen als Werbungskosten vollständig steuerlich absetzbar sind, Tilgungsleistungen hingegen nicht, maximiert ein endfälliges Darlehen den steuerwirksamen Aufwand. Ein Steuersatz von 42 % auf 228.000 Euro Zinsen über 15 Jahre kann die Mehrkosten gegenüber dem Annuitätendarlehen erheblich kompensieren oder sogar übertreffen – abhängig vom Grenzsteuersatz und der Tilgungsalternative.
Ein weiterer Anwendungsfall: die Zwischenfinanzierung. Wer auf einen fälligen Bausparvertrag oder einen Immobilienerlös wartet, nutzt das endfällige Darlehen als Brücke. Die monatliche Belastung bleibt niedrig, und sobald das Geld fließt, wird das Darlehen auf einen Schlag abgelöst. Laufzeiten von 12 bis 36 Monaten sind in diesem Kontext üblich.
| Merkmal | Annuitätendarlehen | Endfälliges Darlehen |
|---|---|---|
| Monatliche Belastung | Höher (Zins + Tilgung) | Niedriger (nur Zins) |
| Restschuld am Laufzeitende | Deutlich gesunken | Unverändert (100 %) |
| Gesamtzinslast (Beispiel 400.000 €, 15 J.) | ca. 160.000–175.000 € | ca. 228.000 € |
| Steuerlicher Vorteil | Gering (sinkende Zinsbasis) | Hoch (konstante Zinsbasis, relevant bei Vermietung) |
| Zusätzliche Sicherheiten erforderlich | Nein | Ja (Ansparmodell/Abtretung) |
| Typische Verwendung | Selbst genutztes Eigenheim | Kapitalanlage, Zwischenfinanzierung |
| Akzeptanz bei Banken | Universell | Eingeschränkt, bonitätsabhängig |
Der kombinierte Ansatz: Tilgungsersatz mit Bausparvertrag
Manche Finanzierungskonzepte verbinden ein endfälliges Darlehen mit einem parallel bespartem Bausparvertrag. Die Idee: Die monatliche Rate besteht aus dem Darlehenszins plus dem Bausparbeitrag. Am Ende der Laufzeit löst das Bausparguthaben zusammen mit dem Bauspardarlehen die ausstehende Summe ab.
Diese Konstruktion war in Niedrigzinsphasen popular, weil die garantierte Bauspar-Guthabenverzinsung und ein gesicherter Darlehenszins kombiniert wurden. Heute ist die Rechnung komplexer. Bei aktuellen Bauzinsen um 3,5 bis 4,0 % (Stand Oktober 2026) und Bauspar-Guthabenzinsen von 0,1 bis 1,0 % rechnet sich der Tilgungsersatz via Bauspar nur in sehr spezifischen Konstellationen – etwa wenn der Bauspardarlehensanteil später zu einem deutlich günstigeren Zins als dem Marktmittel ausgegeben wird.
Seriöse Beratung rechnet beide Wege nebeneinander durch. Wer dabei nur eine Variante präsentiert bekommt, sollte nachfragen.
Hinweis: Ob ein kombiniertes Modell für Ihre Situation passt, hängt von Ihrem Steuerstatus, der geplanten Nutzung und der Laufzeitstruktur ab. Eine unverbindliche Prüfung über mehrere Banken gleichzeitig zeigt, welche Variante für Sie konkret günstiger ausgeht. Jetzt Kreditanfrage starten →
Was Banken bei der Wahl der Struktur tatsächlich prüfen
Die Entscheidung für oder gegen ein endfälliges Darlehen liegt nicht allein beim Kreditnehmer. Banken stellen an beide Varianten unterschiedliche Prüfkriterien. Beim Annuitätendarlehen steht die laufende Tragfähigkeit im Vordergrund: Reicht das Nettoeinkommen dauerhaft für die monatliche Rate aus? Beim endfälligen Darlehen kommt eine zweite Dimension hinzu: Wie gesichert ist die spätere Rückzahlung?
Konkret bedeutet das: Die Bank prüft den Wert und die Fungibilität des Tilgungsersatzinstruments. Eine Kapitallebensversicherung mit garantiertem Ablaufwert zählt anders als ein Aktiendepot mit schwankenden Kursen. Wer ein endfälliges Darlehen mit einem Wertpapierdepot als Tilgungsersatz plant, muss damit rechnen, dass die Bank einen Sicherheitsabschlag auf den aktuellen Depotwert ansetzt – häufig 20 bis 40 %. Das verändert den tatsächlich anrechenbaren Sicherheitswert erheblich.
Für selbst genutztes Wohneigentum lehnen viele Banken endfällige Strukturen bei Privatkunden heute pauschal ab – besonders wenn kein belastbares Tilgungsmodell vorliegt. Das Risiko eines sogenannten Endklippen-Effekts, also der Unfähigkeit zur Rückzahlung am Laufzeitende, ist für den Kreditgeber schlicht zu hoch.
FAQ: Annuitätendarlehen vs. endfälliges Darlehen
Kann ich ein endfälliges Darlehen auch für selbst genutztes Wohneigentum abschließen?
Grundsätzlich ja, aber die meisten Banken verlangen ein verbindlich vereinbartes Tilgungsersatzinstrument – etwa einen Bausparvertrag oder eine Lebensversicherung – und eine entsprechende Abtretungserklärung. Ohne diese Absicherung lehnen viele Kreditgeber die Struktur für Privatnutzer ab.
Welche Variante ist steuerlich günstiger?
Bei vermieteten Immobilien kann das endfällige Darlehen steuerlich vorteilhafter sein, weil die Zinsbasis über die gesamte Laufzeit konstant hoch bleibt und als Werbungskosten absetzbar ist. Bei selbst genutztem Eigentum entfällt dieser Effekt – hier ist das Annuitätendarlehen in der Regel kostengünstiger.
Was passiert, wenn das Tilgungsersatzinstrument am Laufzeitende nicht ausreicht?
Der Kreditnehmer muss die Differenz aus eigenen Mitteln aufbringen oder eine Anschlussfinanzierung beantragen. Das Risiko liegt vollständig beim Darlehensnehmer. Banken können bei Wertpapier-Tilgungsersatz sogar eine vorzeitige Nachbesicherung verlangen, wenn der Depotwert unter eine vereinbarte Schwelle fällt.
Rechnet sich der kombinierte Ansatz mit Bausparvertrag noch?
Bei aktuellen Zinsniveaus nur in Einzelfällen. Entscheidend ist, ob der Bauspar-Darlehenszins künftig deutlich unter dem Marktmittel liegt. Eine Modellrechnung mit konkreten Zahlen zeigt schnell, ob der Mehraufwand sich lohnt – das lässt sich beim Kreditvergleich über mehrere Anbieter gleichzeitig prüfen.
Gibt es einen Mittelweg zwischen beiden Varianten?
Ja. Manche Banken bieten sogenannte Tilgungsstreckungen an: ein Annuitätendarlehen mit anfänglich sehr niedriger Tilgungsrate von 0,5 bis 1 %, die nach einigen Jahren angehoben wird. Das senkt die Anfangsbelastung, ohne die Schuld komplett statisch zu halten – ein Kompromiss, der in bestimmten Einkommenssituationen sinnvoll sein kann.
Welche Struktur für Ihre Finanzierung passt, lässt sich ohne Marktüberblick kaum beurteilen – weil die Konditionen zwischen Anbietern erheblich abweichen. Starten Sie jetzt eine kostenlose und unverbindliche Anfrage bei Kredithelden.de: Über 500 Banken werden für Sie verglichen, und in der Regel liegt das Ergebnis in 48 Stunden vor. Jetzt kostenlos und unverbindlich Ihre Kreditanfrage starten →
Weiterlesen: Wann lohnt sich ein Forward-Darlehen bei 4,39 % Bauzins – und wann rechnet es sich nicht? · Autokredit oder Ratenkredit: Welche Finanzierung passt wirklich zu Ihrem Alltag?
Bild: KI-generiert
Annuitätendarlehen oder endfälliges Darlehen? Der Unterschied kann 50.000 Euro ausmachen. Wann welche Variante sinnvoll ist – und was Banken wirklich…