Gebäudeversicherung als Kreditvoraussetzung: Was Banken bei der Baufinanzierung tatsächlich verlangen
Ohne Gebäudeversicherung keine Auszahlung – was Banken bei Baufinanzierungen wirklich fordern: Vinkulierung, Elementarschutz und Timing erklärt.
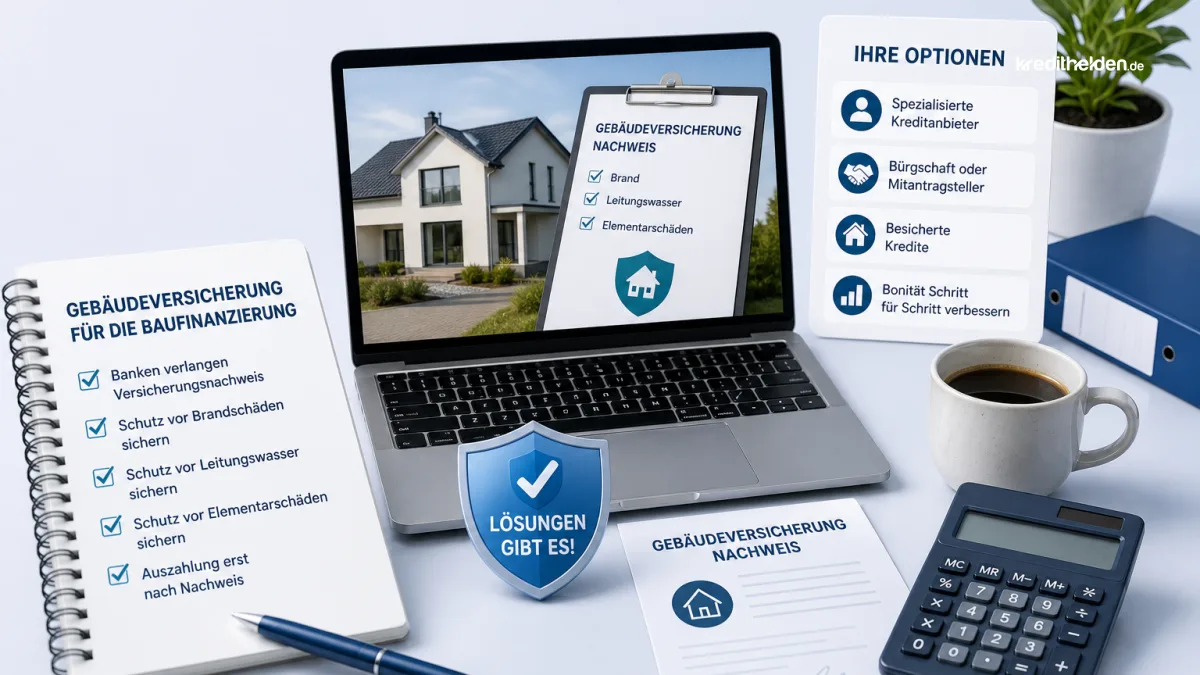
Bild: KI-generiert
Ein Kaufvertrag ist unterschrieben, die Finanzierung steht kurz vor dem Abschluss – und dann stockt der Prozess an einem Dokument, das viele Käufer erst in diesem Moment auf dem Schirm haben: der Gebäudeversicherungsnachweis. Banken verlangen ihn, bevor die erste Auszahlungsrate fließt. Wer nicht vorbereitet ist, riskiert Verzögerungen von mehreren Wochen.
Warum die Gebäudeversicherung für Banken keine Formalie ist
Aus Sicht einer Bank ist eine Immobilie zunächst eine Sicherheit – die Grundschuld im Grundbuch gibt ihr das Recht, im Notfall auf das Objekt zuzugreifen. Brennt das Haus nieder oder wird es durch Leitungswasser unbewohnbar, verliert diese Sicherheit ihren Wert. Ohne Versicherung stünde die Bank auf einem leeren Grundstück. Die Gebäudeversicherung ist daher kein bürokratischer Zusatz, sondern die Voraussetzung dafür, dass die Sicherheit dauerhaft besteht.
Das Kreditinstitut besteht in aller Regel auf zwei Dingen: einer Police, die ab dem Tag der Eigentumsübertragung – spätestens ab Auszahlung – lückenlos gilt, und einer sogenannten Vinkulierungsklausel oder Sicherungsübereignung. Dahinter steckt die vertragliche Vereinbarung, dass die Versicherungssumme im Schadensfall nicht einfach an den Eigentümer ausgezahlt wird, sondern vorrangig zur Ablösung des Darlehens verwendet werden kann.
Eine vinkulierte Gebäudeversicherung bedeutet: Die Bank wird als Begünstigte im Schadensfall eingetragen. Sie muss einer Auszahlung an den Versicherungsnehmer zustimmen – oder die Summe fließt direkt zur Darlehensablösung. Nicht alle Versicherer bieten das automatisch an; es muss aktiv beantragt werden.
Was Banken im Einzelnen prüfen – und wo Policen scheitern
Nicht jede Gebäudeversicherung erfüllt die Anforderungen. Banken prüfen den Deckungsumfang, und eng gefasste Policen führen zu Nachforderungen. Folgende Punkte stehen regelmäßig auf dem Prüfstand:
| Kriterium | Mindestanforderung vieler Banken | Häufige Lücke in Standardpolicen |
|---|---|---|
| Feuer, Blitz, Explosion | Pflichtbestandteil | Selten fehlend |
| Leitungswasser | Pflichtbestandteil | Gelegentlich Sublimits bei älteren Objekten |
| Sturm/Hagel ab Windstärke 8 | Pflichtbestandteil | Oft enthalten, aber regionale Ausschlüsse möglich |
| Elementarschäden (Überschwemmung, Erdrutsch) | Von vielen Banken zunehmend gefordert | Häufig nicht automatisch inkludiert |
| Versicherungssumme zum gleitenden Neuwert | Standard bei den meisten Kreditinstituten | Ältere Policen nutzen feste Summen – Unterversicherung droht |
| Vinkulierung zugunsten der Bank | Wird aktiv eingetragen | Muss explizit beim Versicherer beantragt werden |
Elementarschutz ist dabei ein wachsendes Thema. Immer mehr Banken – besonders bei Objekten in Hochwasser-Risikogebieten oder hangnahen Lagen – verlangen den Nachweis einer erweiterten Elementarschadendeckung. Fehlt sie, kann das zur Bedingung für die Auszahlung werden, nicht nur zur Empfehlung.
Bestandsimmobilie gekauft: Was mit der laufenden Police des Vorbesitzers passiert
Beim Kauf einer bestehenden Immobilie geht die Gebäudeversicherung des Verkäufers automatisch auf den Käufer über – das regelt § 95 VVG. Klingt praktisch, ist aber mit Fallstricken verbunden. Der neue Eigentümer hat das Recht, die Police innerhalb eines Monats nach Eigentumsübergang zu kündigen. Das Tückische: Er übernimmt in diesem Übergangszeitraum auch alle Bedingungen und Obliegenheiten des Altvertrags – einschließlich möglicher Vorschäden, Anpassungsklauseln und Prämien, die nicht zum aktuellen Marktniveau passen.
Für die Bank zählt: Nahtloser Versicherungsschutz ab dem Tag der Übergabe. Eine Kündigung der Altpolice, bevor der neue Vertrag feststeht, erzeugt eine Deckungslücke – und das kann im schlechtesten Fall dazu führen, dass die Auszahlung des Darlehens ausgesetzt wird.
Neubauten: Wann der Schutz beginnen muss
Bei einem Neubau gibt es keinen Altvertrag, der übergeht. Hier ist der Zeitpunkt des Versicherungsbeginns entscheidend. Rohbauphasen sind durch eine normale Gebäudeversicherung nicht gedeckt – dafür gibt es die Bauleistungsversicherung, die Schäden während der Bauzeit absichert. Die eigentliche Wohngebäudeversicherung muss spätestens zum Zeitpunkt der Übergabe an den Eigentümer aktiv sein.
Manche Banken, die Bauträgerprojekte finanzieren, verlangen den Nachweis des Versicherungsschutzes bereits mit der letzten Bautranche. Wer das übersieht, steht kurz vor der Schlüsselübergabe ohne abgerufene Mittel da.
Was sich 2026 bei der Transparenz verändert hat
Seit Anfang 2026 gelten erweiterte Transparenzpflichten für Kreditangebote. Banken müssen Nebenkosten, Pflichtversicherungen und damit verbundene Bedingungen klarer ausweisen. In der Praxis bedeutet das: Kreditinstitute sind gehalten, im Darlehensangebot ausdrücklich auf die Versicherungsanforderungen hinzuweisen und dürfen diese Bedingungen nicht mehr im Kleingedruckten verstecken. Für Kreditnehmer ist das eine spürbare Verbesserung – die Anforderungen werden früher im Prozess sichtbar, nicht erst bei der Auszahlung. Quelle
Drei Punkte, auf die es beim Abschluss ankommt
- Den Versicherungsbeginn so wählen, dass kein einziger Tag ohne Deckung liegt – weder beim Übergang vom Verkäufer noch beim Neubau.
- Vinkulierung aktiv beim Versicherer beantragen und den Nachweis der Bank vor Auszahlung übermitteln – nicht abwarten, bis die Bank nachfragt.
- Elementarschutz prüfen, besonders wenn das Objekt in einer Risikolage liegt; viele Banken haben ihre Anforderungen hier 2025/2026 verschärft.
Nächster Schritt
Wer eine Baufinanzierung plant oder gerade in der Abschlussphase steckt und unsicher ist, welche Versicherungsnachweise für den konkreten Kreditantrag erforderlich sind: Eine unabhängige Einschätzung hilft dabei, Verzögerungen zu vermeiden. Auf kredithelden.de lässt sich eine Anfrage kostenlos und unverbindlich stellen – die Bearbeitung dauert in der Regel keine 24 Stunden.
Quellen
computerbild.de – Neue Transparenzpflichten 2026
Bild: KI-generiert
Ohne Gebäudeversicherung keine Auszahlung – was Banken bei Baufinanzierungen wirklich fordern: Vinkulierung, Elementarschutz und Timing erklärt.