
Nießbrauch und Baufinanzierung: Wie Banken belastete Immobilien wirklich einschätzen
Nießbrauch im Grundbuch senkt den Beleihungswert einer Immobilie erheblich. Wie Banken belastete Objekte einschätzen – und wann eine Finanzierung trotzdem gelingt.
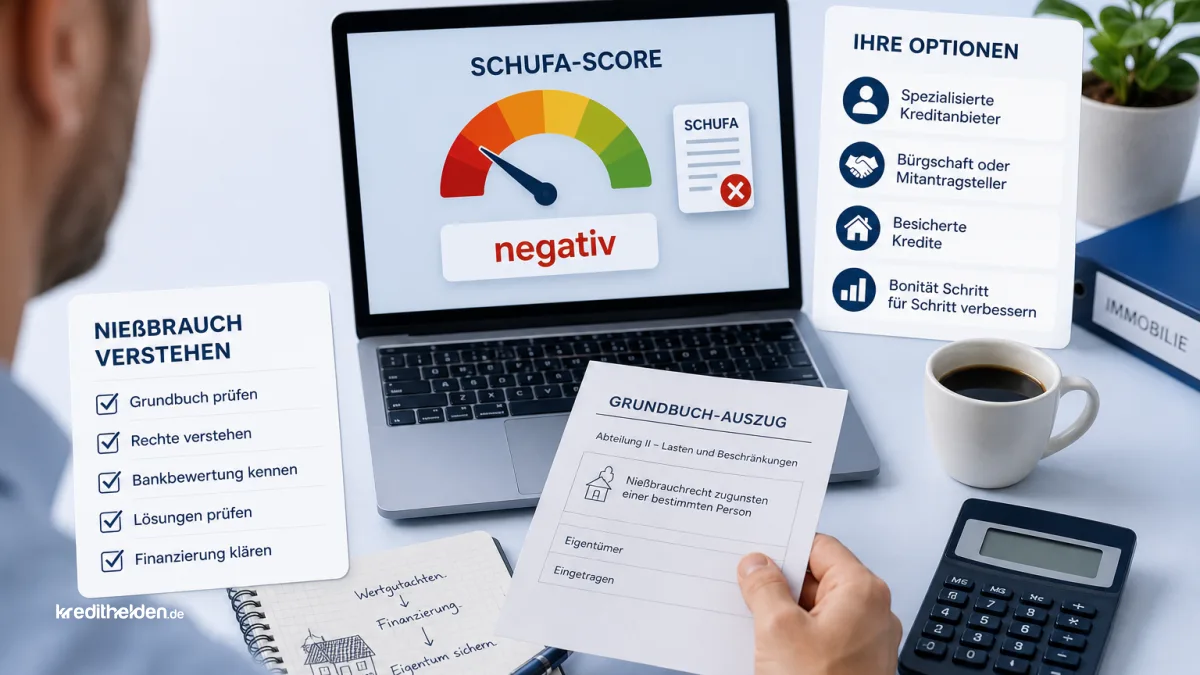
Bild: KI-generiert
Eine Immobilie im Wert von 450.000 Euro – und trotzdem lehnt die Bank ab. Nicht wegen fehlenden Eigenkapitals, nicht wegen schlechter Bonität. Sondern weil im Grundbuch ein Nießbrauchrecht eingetragen ist. Dieses Szenario ist häufiger als gedacht, und es trifft Käufer wie Kreditnehmer oft unvorbereitet.
Was Nießbrauch im Grundbuch für Banken bedeutet
Nießbrauch ist ein dingliches Recht, das einer Person erlaubt, eine fremde Immobilie zu nutzen und deren Erträge zu ziehen – ohne selbst Eigentümer zu sein. Klassisch entsteht er bei Schenkungen innerhalb der Familie: Die Eltern übertragen das Haus an die Kinder, behalten aber per Nießbrauch das lebenslanges Wohnrecht und das Recht, etwaige Mieteinnahmen zu vereinnahmen.
Für Banken ist das ein erhebliches Sicherheitsproblem. Die Grundschuld, die eine Bank bei einer Baufinanzierung ins Grundbuch einträgt, soll ihr im Ernstfall ermöglichen, die Immobilie zu verwerten. Ein vorrangig eingetragener Nießbrauch verändert dieses Szenario grundlegend: Wer die Immobilie kauft oder zwangsversteigert, übernimmt das Nießbrauchrecht zwingend mit. Der Markt- und Beleihungswert sinkt dadurch spürbar.
Der Beleihungswert ist der Wert, mit dem eine Bank eine Immobilie als Sicherheit ansetzt – er liegt meist 10–20 % unter dem Marktwert. Bei eingetragenem Nießbrauch kann dieser Abschlag deutlich größer ausfallen, da die tatsächliche Verwertbarkeit eingeschränkt ist.
Wie Banken den Nießbrauch konkret bewerten
Entscheidend ist zunächst, ob der Nießbrauch im Rang vor oder nach der einzutragenden Grundschuld steht. Vorrangiger Nießbrauch bedeutet: Im Zwangsversteigerungsfall bleibt das Recht bestehen – der Erlös sinkt erheblich, weil potenzielle Käufer einen belasteten Wert erwerben.
Banken berechnen in diesem Fall häufig den sogenannten Ertragswert des Nießbrauchs. Grundlage dafür ist die statistische Lebenserwartung des Nießbrauchsberechtigten, multipliziert mit dem jährlichen Nutzungswert (Mietwert oder ersparte Miete). Die Faustformel: Je jünger der Nießbrauchsberechtigte, desto höher der kapitalisierte Wert des Rechts – und desto stärker sinkt der verwertbare Immobilienwert.
| Alter des Nießbrauchsberechtigten | Kapitalwert (vereinfacht) | Einfluss auf Beleihung |
|---|---|---|
| 60 Jahre | Hoch (lange Restlebenserwartung) | Starke Wertminderung möglich |
| 75 Jahre | Mittel | Moderate Wertminderung |
| 85 Jahre | Gering | Begrenzte Auswirkung auf Beleihung |
Die konkrete Berechnung folgt dem Liegenschaftszinssatz und den Sterbetafeln des Statistischen Bundesamts. Manche Banken ziehen den so ermittelten Kapitalwert direkt vom Beleihungswert ab, andere bewerten die Immobilie nur eingeschränkt als Sicherheit oder verlangen zusätzliche Sicherheiten.
Drei Konstellationen – und wie Banken jeweils reagieren
1. Kauf einer mit Nießbrauch belasteten Immobilie
Wer eine Bestandsimmobilie kauft, auf der ein Nießbrauch eingetragen ist, muss damit rechnen, dass die Bank den Kaufpreis nicht vollständig als Beleihungsgrundlage akzeptiert. Einige Banken lehnen solche Finanzierungen grundsätzlich ab, andere kalkulieren mit einem deutlich höheren Eigenkapitaleinsatz – nicht selten 30 bis 40 % des Kaufpreises statt der üblichen 20 %.
2. Eigenübertragung mit vorbehaltenem Nießbrauch
Häufiger ist folgende Situation: Eltern übertragen eine bereits finanzierte Immobilie auf ein Kind, behalten aber den Nießbrauch. Ist die Immobilie noch mit einer Grundschuld belastet, muss die finanzierende Bank zustimmen – eine Übertragung ohne deren Einwilligung ist unwirksam. Die Bank prüft dabei neu, ob die Sicherheit durch den Nießbrauch gefährdet wird.
3. Neue Finanzierung auf nießbrauchbelasteter Immobilie
Wer auf einer bereits im Eigentum befindlichen, aber nießbrauchbelasteten Immobilie neu finanzieren möchte, steht vor einem Rangproblem. Der Nießbrauch wurde im Grundbuch früher eingetragen als die neue Grundschuld – er bleibt also vorrangig. Banken sehen das als erhöhtes Verwertungsrisiko und schlagen sich das in der Kreditentscheidung nieder.
Wann eine Finanzierung trotzdem funktioniert
Eine belastete Immobilie schließt eine Baufinanzierung nicht automatisch aus. Folgende Faktoren können das Ergebnis verschieben:
- Der Nießbrauch ist zeitlich befristet statt auf Lebenszeit eingetragen.
- Der Nießbrauchsberechtigte ist bereit, das Recht zu löschen oder es nachrangig zu stellen – das erfordert notarielle Beurkundung.
- Die Immobilie weist einen deutlichen Wertvorteil gegenüber dem Darlehen auf – das heißt, der verbleibende Beleihungswert nach Nießbrauch-Abzug reicht als Sicherheit aus.
- Zusätzliche Sicherheiten stehen zur Verfügung: Lebensversicherungen, weitere Grundstücke, Bausparverträge.
- Die Bonitätslage des Kreditnehmers ist stark genug, dass Banken trotz eingeschränkter Sicherheit zustimmen.
Gerade bei Finanzierungen in wachstumsstarken Regionen – etwa einer Baufinanzierung in Maintal oder dem näheren Umland – spielt der absolute Objektwert eine wichtige Rolle: Liegt er hoch genug, bleibt nach Nießbrauch-Abzug oft noch ausreichend Sicherheitssubstanz.
Was mit dem neuen Schufa-Score ab März 2026 zusammenhängt
Seit dem 17. März 2026 berechnet die Schufa ihren Score nach einem neuen Verfahren – dem sogenannten NextGen Score 1.0. Dieser basiert auf 12 klar definierten Kriterien statt auf einem undurchsichtigen Faktorenbündel und bildet eine Skala von 100 bis 999 Punkten. Quelle
Was hat das mit Nießbrauch zu tun? Im Zusammenhang mit nießbrauchbelasteten Immobilien gewinnt die persönliche Bonität des Kreditnehmers überproportional an Bedeutung. Weil die Sicherheit schwächer ist, prüfen Banken den Score genauer. Ein starker Score kann ausgleichen, was die Immobilie an Sicherheitswert verliert. Ein Score im mittleren Bereich hingegen führt bei nießbrauchbelasteten Objekten häufiger zur Ablehnung als bei unbelasteten.
Was Gutachter und Banken unterschiedlich sehen
Ein häufiges Missverständnis: Der Verkehrswert, den ein unabhängiger Gutachter ermittelt, berücksichtigt den Nießbrauch – der Beleihungswert der Bank tut das ebenfalls, aber nach eigenen Bewertungsvorschriften. Die Beleihungswertermittlungsverordnung (BelWertV) schreibt vor, wie Banken Sicherheiten konservativ anzusetzen haben. Das Ergebnis liegt häufig unter dem Gutachterwert – bei Nießbrauch kann der Unterschied erheblich sein.
Für Kreditnehmer bedeutet das: Der vom Notar oder Gutachter genannte Immobilienwert ist nicht der Wert, mit dem die Bank arbeitet. Wer das erst beim Kreditgespräch erfährt, muss seine Finanzierungsplanung oft kurzfristig neu aufstellen. Besonders bei Projekten im Rhein-Main-Umland – etwa einer geplanten Baufinanzierung in Langenselbold – lohnt es sich, die Beleihbarkeit einer nießbrauchbelasteten Immobilie frühzeitig mit einem unabhängigen Vermittler zu klären.
Der nächste konkrete Schritt
Steht eine Immobilie mit Nießbrauch im Grundbuch und soll finanziert werden, sollte die Beleihungsfähigkeit vor dem Notartermin geprüft werden – nicht danach. kredithelden.de arbeitet mit über 500 Bankpartnern und kann bereits in der frühen Phase einschätzen, welche Häuser unter welchen Bedingungen finanzierbar sind. Eine erste unverbindliche Anfrage kostet nichts – und schafft Klarheit, bevor Fristen drängen.
Jetzt kostenlos und unverbindlich Ihre Kreditanfrage starten – in nur 24 Minuten zum Wunschkredit!
Quellen
- SCHUFA-Score NextGen 2026 – rechtsanwalt.com
- Neuer Schufa-Score: Wie Ihre Bonität berechnet wird – ZDF heute
- Schufa Score 2026: Das sind die Änderungen – steuertipps.de
Bild: KI-generiert
Nießbrauch im Grundbuch senkt den Beleihungswert einer Immobilie erheblich. Wie Banken belastete Objekte einschätzen – und wann eine Finanzierung trotzdem gelingt.