
Tilgungsaussetzung beantragen: Wann Banken zustimmen – und was es wirklich kostet
Tilgungsaussetzung beantragen: Welche Voraussetzungen Banken prüfen, was die Ratenpause wirklich kostet – und wann eine Umschuldung sinnvoller ist.
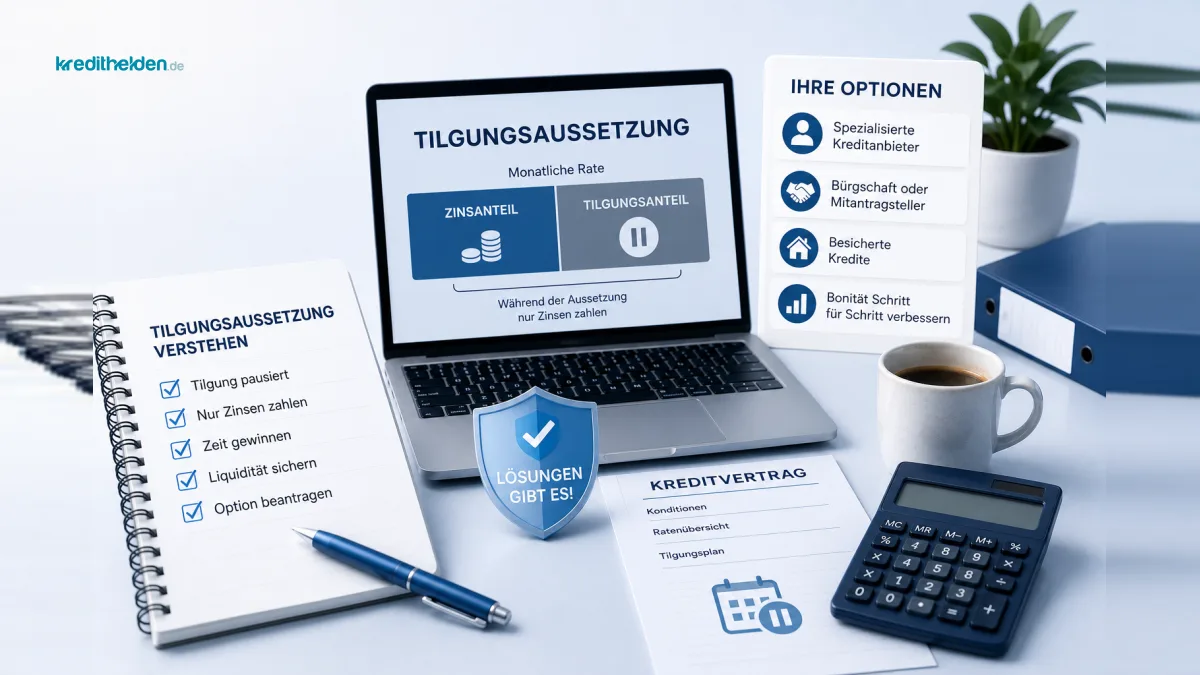
Bild: KI-generiert
Eine unerwartete Kündigung, eine längere Krankheit, ein Elternteil, das plötzlich Pflege braucht – und plötzlich ist die monatliche Kreditrate nicht mehr tragbar. Wer in dieser Situation seinen Kreditvertrag aufschlägt, stößt oft auf eine Option, die selten öffentlich diskutiert wird: die Tilgungsaussetzung. Was sie bewirkt, wann Banken darauf eingehen – und was sie den Kreditnehmer unter dem Strich kostet, ist komplexer als die meisten erwarten.
Was eine Tilgungsaussetzung überhaupt bedeutet
Beim Ratenkredit besteht jede monatliche Rate aus zwei Teilen: einem Zinsanteil und einem Tilgungsanteil. Die Tilgungsaussetzung suspendiert temporär den Tilgungsanteil – Sie zahlen in dieser Zeit nur noch die Zinsen auf die ausstehende Restschuld, keine Rückzahlung des Kapitals. Die Schuld bleibt also bestehen, läuft aber weiter zu verzinsen. Je nach Vereinbarung verlängert sich die Gesamtlaufzeit entsprechend, oder die Raten steigen danach an, um die fehlenden Tilgungsleistungen aufzuholen.
Bei Baufinanzierungen gelten etwas andere Mechanismen: Hier sprechen Banken häufig von einer Ratenpause oder einer Stundung, die nicht identisch mit der klassischen Tilgungsaussetzung ist. Bei der Stundung entfällt die gesamte Rate – Zins und Tilgung – für einen begrenzten Zeitraum. Die gestundeten Beträge werden dann entweder auf die Restlaufzeit aufgeteilt oder am Ende fällig gestellt.
Unter welchen Bedingungen Banken zustimmen
Banken bewilligen eine Tilgungsaussetzung nicht automatisch. Sie prüfen den Antrag nach eigenen Kriterien, und die sind selten im Kleingedruckten des ursprünglichen Kreditvertrags zu finden. Folgende Faktoren spielen eine entscheidende Rolle:
- Bisherige Zahlungshistorie: Wer über mehrere Jahre pünktlich gezahlt hat, hat eine deutlich stärkere Verhandlungsposition als jemand, bei dem bereits Mahnungen aufgelaufen sind.
- Glaubhafter Ausnahmecharakter der Situation: Banken erwarten eine nachvollziehbare, zeitlich begrenzte Notlage – nicht eine strukturelle Überschuldung.
- Beleihungsauslauf bei Immobilien: Bei einer Baufinanzierung prüft die Bank, wie viel des Objektwerts noch finanziert ist. Je niedriger der Auslauf, desto eher wird eine Pause gewährt.
- Laufzeit und Restschuld: Je früher im Kreditverlauf eine Pause beantragt wird, desto höher ist der noch offene Kapitalbetrag – das erhöht das Risiko für die Bank.
- Vertraglich vereinbarte Flexibilität: Manche Kreditverträge enthalten bereits eine Klausel, die eine begrenzte Ratenpause ohne gesonderte Prüfung erlaubt – meist einmal pro Laufzeit und nach einer Mindestlaufzeit von 12 Monaten.
Was die Aussetzung konkret kostet
Das Missverständnis, das sich hier hartnäckig hält: Eine Tilgungsaussetzung ist keine kostenlose Atempause. Während die Schuld nicht reduziert wird, laufen die Zinsen auf die volle Restschuld weiter. Die Mehrkosten entstehen durch den verlängerten Zinshorizont.
| Szenario | Restschuld | Aussetzungsdauer | Ungefähre Zinsmehrkosten* |
|---|---|---|---|
| Ratenkredit, mittlere Laufzeit | 15.000 € | 3 Monate | ca. 130–220 € |
| Ratenkredit, mittlere Laufzeit | 15.000 € | 6 Monate | ca. 270–440 € |
| Baufinanzierung | 180.000 € | 3 Monate | ca. 1.600–2.000 € |
| Baufinanzierung | 180.000 € | 6 Monate | ca. 3.200–4.000 € |
*Orientierungswerte auf Basis üblicher Zinsniveaus; individuelle Konditionen weichen ab.
Tilgungsaussetzung vs. Umschuldung: Wann lohnt sich was?
Eine Ratenpause löst das Grundproblem nicht, wenn die Belastung dauerhaft zu hoch ist. In diesem Fall kann eine Umschuldung mit längerer Laufzeit und niedrigerer Monatsrate strukturell sinnvoller sein. Die Rate sinkt dauerhaft – allerdings steigen die Gesamtkosten ebenfalls, weil der Kredit länger läuft.
Für eine fundierte Entscheidung braucht es drei Zahlen: die aktuelle Restschuld, die verbleibende Laufzeit und den Zinssatz des bestehenden Vertrags. Als Faustregel gilt laut gängiger Verbraucherdaten: Eine Umschuldung lohnt sich in der Regel, wenn die Zinsdifferenz zwischen altem und neuem Vertrag mindestens 0,3 Prozentpunkte beträgt – und die Restschuld hoch genug ist, um die anfallende Vorfälligkeitsentschädigung von bis zu 1 % der Restschuld zu übertreffen. Quelle
| Situation | Tilgungsaussetzung sinnvoll? | Umschuldung sinnvoll? |
|---|---|---|
| Vorübergehender Einkommensausfall (3–6 Monate) | Ja, wenn vertraglich möglich | Eher nein – zu kurzfristig |
| Dauerhaft gesunkenes Einkommen | Nein – löst das Problem nicht | Ja, auf längere Laufzeit prüfen |
| Mehrere laufende Kredite belasten das Budget | Nein – nur Teilproblem | Ja – Zusammenfassung sinnvoll |
| Einmaliger Liquiditätsbedarf | Ja, als kurzfristige Lösung | Nein – unverhältnismäßig |
So läuft der Antrag in der Praxis ab
Wer eine Tilgungsaussetzung oder Ratenpause beantragen möchte, sollte das aktiv und frühzeitig tun – nicht erst, wenn eine Rate bereits ausgefallen ist. Banken reagieren deutlich wohlwollender, wenn der Kontakt vor dem ersten Zahlungsausfall stattfindet.
- Schriftlichen Antrag direkt an die kreditgebende Bank stellen – telefonische Absprachen sind selten verbindlich.
- Den Grund der Notlage kurz und sachlich belegen: Arbeitslosenbescheid, Attest, Elterngeldbescheid – je nach Situation.
- Einen konkreten Zeitraum vorschlagen, nach dem die normale Rate wieder aufgenommen werden kann.
- Klären, ob die gestundeten Beträge auf die Restlaufzeit verteilt oder am Ende als Einmalbetrag fällig werden.
- Die Zusage schriftlich bestätigen lassen, bevor die nächste Rate fällig wird.
Wenn die Bank ablehnt
Eine Ablehnung ist kein endgültiges Urteil. Wer bei seiner Hausbank keinen Spielraum findet, kann prüfen, ob eine Umschuldung zu einem anderen Anbieter die monatliche Belastung auf ein tragbares Niveau bringt. Auch die Zusammenfassung mehrerer Kredite in einen einzigen Vertrag mit einheitlicher Rate kann eine strukturelle Entlastung schaffen – ohne auf eine temporäre Ausnahmelösung angewiesen zu sein.
Nächster Schritt: Wenn Sie gerade abwägen, ob eine Ratenpause, eine Umschuldung oder eine andere Lösung zu Ihrer Situation passt – stellen Sie Ihre Anfrage kostenlos und unverbindlich auf kredithelden.de. Ein persönliches Gespräch klärt in kurzer Zeit, welche Option für Ihren konkreten Kreditvertrag rechnerisch sinnvoll ist.
Quellen:
vergleich.de – Kreditzinsen aktuell 2026
Bild: KI-generiert
Tilgungsaussetzung beantragen: Welche Voraussetzungen Banken prüfen, was die Ratenpause wirklich kostet – und wann eine Umschuldung sinnvoller ist.