Wohnriester 2026: Wann sich der Einsatz in der Baufinanzierung noch rechnet
Wohnriester 2026: Zulagen, Steuervorteil und Wohnförderkonto – wann sich der Einsatz in der Baufinanzierung rechnet und wann nicht.
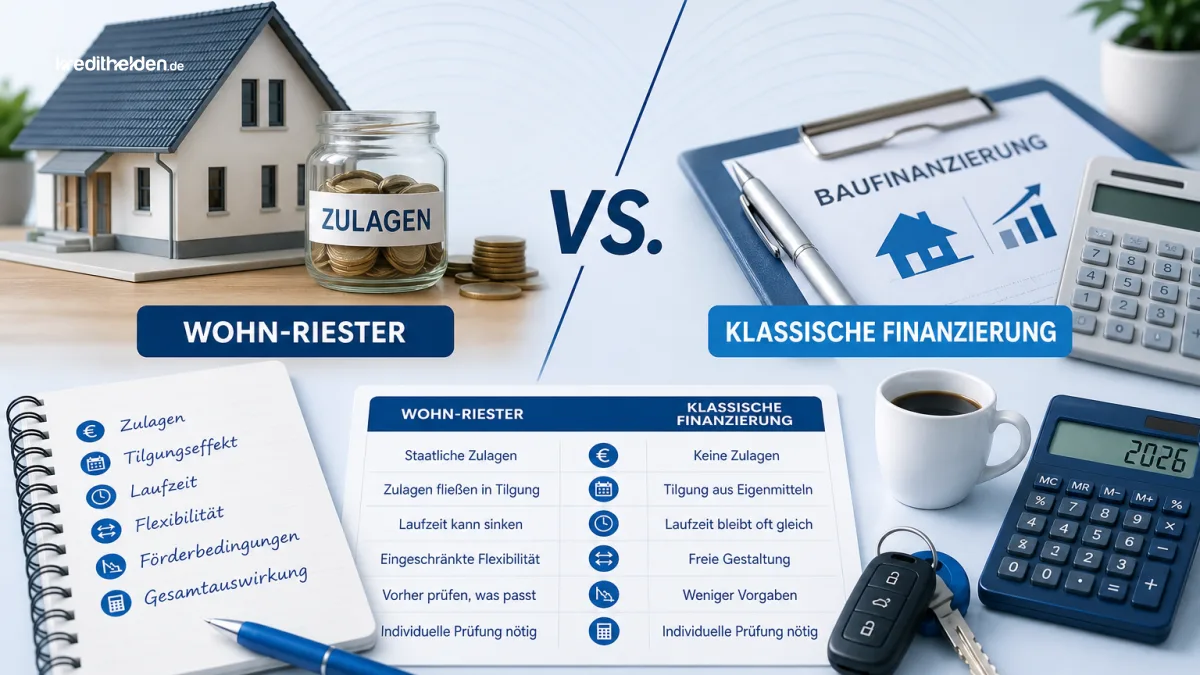
Bild: KI-generiert
300 Euro Förderung im Jahr – und trotzdem lohnt es sich nicht für jeden. Der Wohnriester klingt auf dem Papier nach einem klaren Vorteil: Staatliche Zulagen fließen direkt in die Tilgung, das Darlehen schrumpft schneller, die Laufzeit verkürzt sich. Doch zwischen diesem Versprechen und der Rechnung, die am Ende aufgeht, liegen einige Weichen, die viele Kreditnehmer erst merken, wenn der Vertrag unterschrieben ist.
Was Wohnriester konkret tut – und was nicht
Beim Wohnriester fließen die klassischen Riester-Zulagen nicht in ein Sparprodukt, sondern direkt in die Tilgung eines Baudarlehens. Das klingt zunächst effizient. Der Grundgedanke: Je mehr getilgt wird, desto kürzer die Laufzeit, desto geringer die Zinsbelastung über die gesamte Finanzierungsdauer.
Die Zulagenstruktur sieht wie folgt aus:
| Personengruppe | Jährliche Grundzulage | Kinderzulage (je Kind) |
|---|---|---|
| Alleinstehende | 175 Euro | 185 Euro (bis 2007 geboren: 300 Euro) |
| Paare (beide Verträge) | 350 Euro gesamt | 185 Euro je Kind (pro Vertrag anteilig) |
Hinzu kommt der Steuervorteil durch den Sonderausgabenabzug: Bis zu 2.100 Euro jährlich – Eigenbeiträge plus Zulagen – können steuerlich geltend gemacht werden. Ob sich das rechnet, hängt vom persönlichen Steuersatz ab. Wer einen Grenzsteuersatz unter 25 Prozent hat, zieht im Regelfall netto keinen Vorteil aus dem Steuerabzug, weil die Günstigerprüfung des Finanzamts dann keine zusätzliche Erstattung auslöst.
Das nachgelagerte Besteuerungsmodell – der häufig unterschätzte Faktor
Der entscheidende Haken liegt im sogenannten Wohnförderkonto. Alle geförderten Tilgungsleistungen – also Zulagen und Eigenbeiträge, die steuerlich begünstigt wurden – werden dort fiktiv gesammelt und jährlich mit zwei Prozent verzinst. Dieser akkumulierte Betrag wird im Rentenalter als Einkommen besteuert.
Konkret: Wer 25 Jahre lang jährlich 2.100 Euro förderberechtigt einsetzt, häuft am Wohnförderkonto einen Betrag von rund 65.000 bis 70.000 Euro an. Dieser wird im Rentenalter zu dem dann geltenden Steuersatz versteuert. Liegt der im Rentenalter bei 20 Prozent, sind das gut 13.000 bis 14.000 Euro Steuerlast – für Geld, das längst in der Immobilie steckt und nicht mehr liquide ist.
Die Frage ist damit keine Frage der Förderung an sich, sondern der Steuersatzdifferenz: Wer während der Erwerbsphase einen hohen Grenzsteuersatz hat und im Rentenalter deutlich niedriger besteuert wird, profitiert. Wer heute und morgen ähnlich besteuert wird, erarbeitet sich nur bedingt einen Vorteil.
Drei Konstellationen – und was sie auseinanderbringt
- Konstellation 1: Zwei Kinder, Grenzsteuersatz heute 35 Prozent
- Maximaler Zulageneffekt plus erhebliche Steuererstattung während der Tilgungsphase. Im Rentenalter voraussichtlich niedrigerer Steuersatz. Wohnriester entfaltet hier die stärkste Wirkung.
- Konstellation 2: Keine Kinder, Steuersatz stabil bei rund 20 Prozent
- Zulage von 175 Euro jährlich bringt rechnerisch kaum mehr als ein erhöhter Eigenbeitrag. Steuerlicher Zusatzeffekt bleibt minimal. Der Verwaltungsaufwand (jährliche Einkommenssteuererklärung, Anbieterwechsel bei Zinsanpassung) wiegt hier stärker.
- Konstellation 3: Selbstständige oder Freiberufler
- Berechtigt, sofern rentenversicherungspflichtig oder freiwillig versichert – aber oft nicht zum vollen Zulagensatz. Viele Selbstständige sind nicht pflichtversichert und damit grundsätzlich nicht zulagenberechtigt. Hier sollte vor Vertragsschluss genau geprüft werden, ob überhaupt Anspruch besteht.
Wohnriester und die Finanzierungsstruktur: Was Banken dabei prüfen
Ein Wohnriester-Darlehen ist kein freies Tilgungsdarlehen. Banken verlangen in der Regel einen zertifizierten Riester-Darlehensvertrag, der bestimmte Anforderungen erfüllt. Nicht jede Bank bietet dieses Produkt an, und nicht jedes günstige Darlehen lässt sich nachträglich riesterfähig machen.
Relevant für die Bankprüfung sind unter anderem:
- Die Immobilie muss der Hauptwohnsitz des Kreditnehmers sein und selbst genutzt werden.
- Der Antragsteller muss in der deutschen Rentenversicherung pflichtversichert oder vergleichbar abgesichert sein.
- Das Darlehen muss vollständig bis zum Rentenbeginn getilgt sein – Restschulden zum Renteneintritt schließen die Förderung aus.
- Vermietet der Eigentümer die Immobilie später, fällt die Förderung rückwirkend weg und der Betrag auf dem Wohnförderkonto wird sofort fällig gestellt.
Gerade der letzte Punkt überrascht viele Kreditnehmer. Wer plant, die Immobilie langfristig zu behalten, aber nicht ausschließt, sie irgendwann zu vermieten oder zu verkaufen, trägt ein echtes Rückzahlungsrisiko. Bei einer Baufinanzierung in Maintal wie in jeder anderen Wachstumsregion kann sich die Lebenssituation über 25 Jahre mehrfach ändern – das sollte in die Entscheidung einfließen.
Was sich 2026 verändert hat – und was stabil bleibt
Die Zulagenbeträge selbst sind seit 2018 unverändert. Änderungen kamen in den letzten Jahren vor allem im Bereich der Informationspflichten und der Produktzertifizierung. Das Verbraucherkreditrechts-Änderungsgesetz 2026, das ab dem 20. November 2026 gilt, betrifft primär den digitalen Vertrieb und neue Kreditformen – Wohnriester-Darlehen im klassischen Sinn sind davon nicht unmittelbar betroffen, aber Anbieter, die Riester-Darlehen über digitale Kanäle vermitteln, müssen ab diesem Datum erweiterte Informations- und Transparenzpflichten erfüllen (Quelle).
Stabil geblieben ist die Grundlogik: Wohnriester rechnet sich umso eher, je früher der Vertrag abgeschlossen wird, je mehr Kinder im Haushalt leben, je höher der aktuelle Steuersatz liegt und je sicherer die Selbstnutzung dauerhaft gewährleistet ist. Fehlt eine dieser Voraussetzungen, lohnt ein direkter Vergleich mit einem ungeförderten Tilgungsdarlehen – die reine Effektivzinsbetrachtung fällt dabei oft enger aus, als der Zulagenvorteil suggeriert.
Was jetzt konkret hilft
Wohnriester ist kein Standardinstrument, das für alle Baufinanzierungen passt. Ob die Förderung in Ihrer konkreten Konstellation – Einkommen, Familiensituation, geplante Nutzungsdauer, Rentenperspektive – einen echten Mehrwert bringt, lässt sich nur im direkten Vergleich mit nicht-geförderten Varianten beurteilen.
Sprechen Sie mit den Beratern bei kredithelden.de über Ihre persönliche Finanzierungssituation. Die Anfrage ist kostenlos, unverbindlich – und bringt in der Regel innerhalb von 24 Stunden eine belastbare Einschätzung, welche Bausteine für Ihre Finanzierung tatsächlich tragen.
Quellen
KPMG Law: Verbraucherkreditrichtlinie CCD II
RIS: Verbraucherkreditrechts-Änderungsgesetz 2026
Infina: Verbraucherkreditgesetz – die wichtigsten Punkte
Bild: KI-generiert
Wohnriester 2026: Zulagen, Steuervorteil und Wohnförderkonto – wann sich der Einsatz in der Baufinanzierung rechnet und wann nicht.