
Wann darf die Bank einen Kredit kündigen? Rechte und nächste Schritte
Wann darf eine Bank den Kredit kündigen? Voraussetzungen, Fristen und Ihre nächsten Schritte bei Zahlungsverzug – mit Hinweisen zu den Regeln ab 20.11.2026.
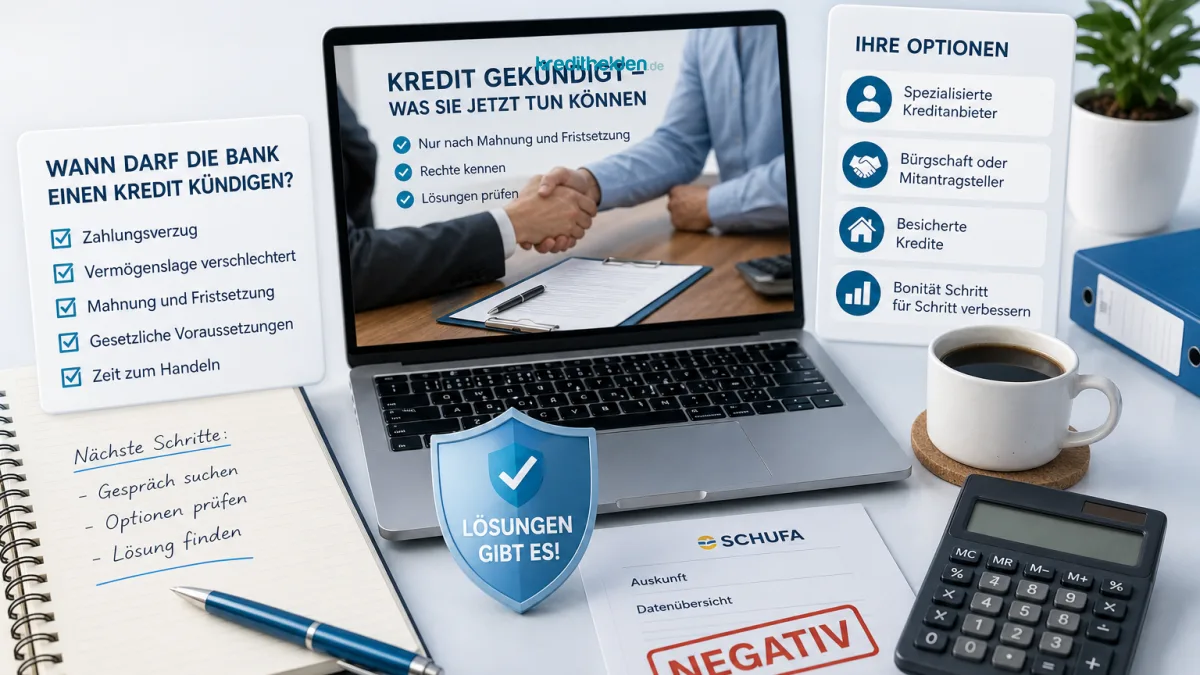
Bild: KI-generiert
Zwei Raten in Folge nicht gezahlt, und dann liegt ein Schreiben der Bank im Briefkasten: Kündigung des Darlehens, die gesamte Restschuld sofort fällig. Für viele Kreditnehmer ist das der Moment, in dem aus einem Zahlungsengpass ein ernsthaftes Problem wird. Die gute Nachricht: Eine Bank kann ein Verbraucherdarlehen nicht nach Belieben beenden. Das Gesetz knüpft die Kündigung an klare Voraussetzungen und an Fristen, die Ihnen Zeit zum Handeln geben.
Passend dazu: → Umschuldung
Zwei Arten der Kündigung: ordentlich und außerordentlich
Ein Ratenkredit mit fester Laufzeit und festem Zins kann von der Bank nicht einfach ordentlich gekündigt werden, solange Sie vertragsgemäß zahlen. Anders sieht es bei unbefristeten Kreditverhältnissen aus, etwa bei Dispokrediten. Hier gelten Kündigungsfristen, die nach den von uns ausgewerteten Quellen bei mindestens zwei Monaten liegen. Wie der Dispo-Fall im Detail abläuft, behandeln wir in einem eigenen Beitrag über den gekündigten Dispo; hier geht es um das klassische Darlehen mit Raten.
Bleibt die ordentliche Kündigung verschlossen, bleibt der Bank die außerordentliche Kündigung aus wichtigem Grund. Sie ist der Regelfall, wenn ein Darlehen vorzeitig beendet wird. Die gesetzlichen Grundlagen finden sich im Bürgerlichen Gesetzbuch (BGB), vor allem in den Vorschriften zum Verbraucherdarlehen und zur Kündigung von Dauerschuldverhältnissen aus wichtigem Grund.
Kündigung wegen Zahlungsverzug
Der häufigste Grund ist der Rückstand mit Raten. Die Bank darf bei einem Verbraucherdarlehen jedoch nicht beim ersten verspäteten Eingang reagieren. Das Gesetz verlangt nach gängiger Darstellung drei Dinge zusammen:
- Sie sind mit mindestens zwei aufeinanderfolgenden Raten ganz oder teilweise im Rückstand.
- Der Rückstand erreicht eine gesetzlich bestimmte Mindesthöhe, die an die Darlehenssumme und die Laufzeit gekoppelt ist.
- Die Bank hat Ihnen zuvor eine Frist von mindestens zwei Wochen zur Zahlung des Rückstands gesetzt und dabei auf die mögliche Kündigung hingewiesen.
Genau dieser letzte Punkt ist in der Praxis oft entscheidend. Fehlt die Fristsetzung oder ist sie fehlerhaft, kann eine Kündigung angreifbar sein. Prüfen Sie deshalb jedes Bankschreiben nach Datum, Frist und Inhalt, und heben Sie alles auf.
Sie haben eine konkrete Frage zu Ihrer Finanzierung?
Vier Angaben genügen. Ein Berater meldet sich und sagt Ihnen ehrlich, was möglich ist.
Danke, wir haben Ihre Anfrage.
Ein Berater meldet sich bei Ihnen. Wenn es schneller gehen soll, rufen Sie uns direkt an: 0 61 84 · 99 37 046.
Sie möchten gleich alles einreichen? Zum vollständigen Antrag
Kündigung wegen Vermögensverschlechterung
Der zweite typische Grund hat mit ausbleibenden Raten zunächst nichts zu tun. Verschlechtert sich Ihre Vermögenslage wesentlich oder droht sie sich wesentlich zu verschlechtern, und ist dadurch die Rückzahlung gefährdet, kann die Bank ebenfalls kündigen. Gemeint sind etwa eine Insolvenz, eine Pfändung oder der Wegfall des Einkommens in einem Umfang, der die Rückzahlung ernsthaft infrage stellt.
Der Haken für die Bank: Die Gefährdung muss belegbar sein. Eine vorübergehende Einkommenslücke, etwa in der Elternzeit oder bei kurzer Arbeitslosigkeit, reicht nicht automatisch. Entscheidend ist, ob die Bank nachvollziehbar darlegen kann, dass die Rückzahlung ausfällt.
Was vor und nach der Kündigung geregelt ist
| Phase | Was gilt | Was Sie tun können |
|---|---|---|
| Rückstand entsteht | Noch keine Kündigung möglich, Mahnungen folgen | Sofort mit der Bank sprechen, Ursache und Plan nennen |
| Fristsetzung der Bank | Mindestens zwei Wochen zur Zahlung des Rückstands | Rückstand ausgleichen oder Vereinbarung schriftlich treffen |
| Kündigung erklärt | Restschuld wird fällig, Verzugszinsen laufen | Schreiben prüfen lassen, Verbraucherzentrale oder Anwalt einbeziehen |
| Nach der Kündigung | Bank soll vor Vollstreckung Nachsicht walten lassen und Stundung oder Umschuldung anbieten | Gespräch über Ratenzahlung oder Ablösung suchen |
Aus den ausgewerteten Quellen geht außerdem hervor, dass Kreditgeber Verbraucher vor einer Kündigung mindestens 30 Tage vorher informieren müssen, sofern die neuen Vorgaben greifen. Diese Rechtslage wird gerade angepasst: Mit der Umsetzung der neuen EU-Verbraucherkreditrichtlinie ändern sich ab dem 20. November 2026 mehrere Regeln, darunter das Widerrufsrecht (die Frist bei fehlerhaften Informationen wird auf maximal 12 Monate und 14 Tage begrenzt) und Vorgaben zur Kündigung bestimmter unbefristeter Kreditverhältnisse. Quelle: comdirect Magazin und Europäisches Verbraucherzentrum.
Was Sie nach einer Kündigung tun können
1. Ruhe bewahren, Schreiben sortieren
Sammeln Sie Mahnungen, Fristsetzungen und die Kündigung selbst. Notieren Sie, wann welches Schreiben bei Ihnen ankam. Diese Chronologie ist die Grundlage jeder späteren Prüfung.
2. Das Gespräch mit der Bank suchen
Banken sind an einem Totalausfall selten interessiert. Eine Ratenstundung, eine Laufzeitverlängerung mit niedrigerer Rate oder eine Teilzahlungsvereinbarung sind häufig verhandelbar, besonders wenn Sie die Ursache der Zahlungsstörung erklären können und einen realistischen Plan mitbringen. Lassen Sie sich Absprachen schriftlich bestätigen.
3. Rechtlich prüfen lassen
Ob die Kündigung formal wirksam ist, lässt sich nicht pauschal sagen. Verbraucherzentralen und auf Bankrecht spezialisierte Anwälte prüfen Fristsetzung, Rückstandshöhe und Form. Das ist die Stelle für verbindliche Rechtsfragen, nicht dieser Artikel.
4. Eine Umschuldung als Ausweg prüfen
Ist die Kündigung wirksam, aber die Gesamtlage tragfähig, kann eine neue Finanzierung den gekündigten Kredit ablösen. Voraussetzung ist, dass eine andere Bank das Einkommen und die Bonität positiv bewertet. Wie sich laufende Verbindlichkeiten neu ordnen lassen, zeigt auch die Seite zur Umschuldung in Wiesbaden; das Prinzip gilt unabhängig vom Wohnort. Eine Zusage lässt sich nie garantieren, sie hängt von der individuellen Bonität ab.
Häufige Fragen
Wie viele Raten Rückstand führen zur Kündigung?
Mindestens zwei aufeinanderfolgende Raten müssen ganz oder teilweise offen sein, und der Rückstand muss eine gesetzlich festgelegte Mindesthöhe erreichen. Zusätzlich muss die Bank Ihnen zuvor eine Frist von mindestens zwei Wochen zur Zahlung gesetzt haben. Eine einzelne verspätete Rate genügt in der Regel nicht.
Kann ich die Kündigung noch abwenden?
Oft ja, solange noch keine Vollstreckung läuft. Gleichen Sie den Rückstand aus oder vereinbaren Sie schriftlich eine Stundung beziehungsweise Ratenanpassung. Eine bereits erklärte Kündigung lässt sich durch eine Einigung mit der Bank häufig wieder auffangen, einen Anspruch darauf gibt es jedoch nicht.
Ihr nächster Schritt
Liegt bei Ihnen eine Mahnung oder Kündigung vor, hilft es, die finanzielle Lage nüchtern zu ordnen, bevor die nächste Frist abläuft. Wir prüfen mit Ihnen, ob eine Neuordnung Ihrer Verbindlichkeiten über unser Bankennetz infrage kommt – kostenlos und unverbindlich, ohne Zusage im Voraus. Jetzt kostenlos und unverbindlich Ihre Kreditanfrage starten – in nur 24 Minuten zum Wunschkredit!
Hinweis: Eine zu hohe Kreditaufnahme kann zur Überschuldung führen. Dieser Beitrag stellt keine Rechtsberatung dar.
Sie haben eine konkrete Frage zu Ihrer Finanzierung?
Vier Angaben genügen. Ein Berater meldet sich und sagt Ihnen ehrlich, was möglich ist.
Danke, wir haben Ihre Anfrage.
Ein Berater meldet sich bei Ihnen. Wenn es schneller gehen soll, rufen Sie uns direkt an: 0 61 84 · 99 37 046.
Sie möchten gleich alles einreichen? Zum vollständigen Antrag
Quellen
- anwalt.de: Dispozins, Ratenstundung, Kreditkündigung
- comdirect Magazin: Verbraucherkreditrichtlinie 2026
- Europäisches Verbraucherzentrum: Kleinkredite und neue Regeln ab November 2026
- vorwärts: Verbraucher bei Krediten besser schützen
Weiterlesen: Pfändungsfreigrenze 2026: Was bei Lohnpfändung für Ihren laufenden Kredit gilt · Kredit trotz negativer Schufa: Ihre echten Optionen im Überblick
Bild: KI-generiert
Wann darf eine Bank den Kredit kündigen? Voraussetzungen, Fristen und Ihre nächsten Schritte bei Zahlungsverzug – mit Hinweisen zu den Regeln ab…